Ultimo aggiornamento: 10 novembre 2026 · Fonti verificate su mof.gov.ae e tax.gov.ae il 10 novembre 2026
In breve
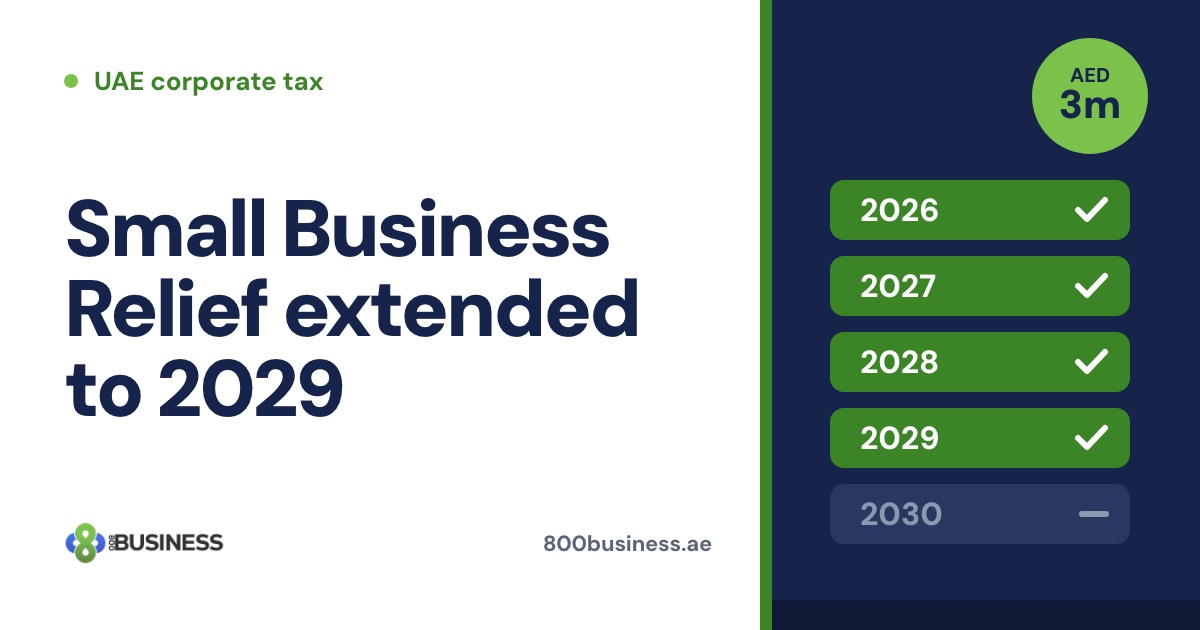
Sì, la Small Business Relief vale anche nel 2027. La Decisione ministeriale n. 131 del 2026 la estende ai periodi d'imposta che terminano entro il 31 dicembre 2029; prima finiva con i periodi chiusi al 31 dicembre 2026. Il limite resta 3 milioni di AED (circa 725.000 €) di ricavi per periodo. La società deve comunque essere registrata, presentare la dichiarazione di corporate tax e scegliere il regime in ogni dichiarazione (Ministero delle Finanze, 7 agosto 2026, verificato il 10/11/2026).
Cosa è cambiato
| Prima (DM 73 del 2023) | Ora (DM 131 del 2026) | |
|---|---|---|
| Ultimo periodo coperto | Periodi chiusi entro il 31 dicembre 2026 | Periodi chiusi entro il 31 dicembre 2029 |
| Limite di ricavi | 3.000.000 AED (circa 725.000 €) | 3.000.000 AED (circa 725.000 €) (invariato) |
| Data della decisione | 2023 | 29 luglio 2026, annunciata il 7 agosto 2026 |
La guida dell'FTA (l'agenzia delle entrate emiratina) sulla Small Business Relief, dell'agosto 2023, riporta ancora il 31 dicembre 2026. Quella data non vale più, anche se molti articoli online la ripetono.
Cosa significa per le tue dichiarazioni
Per una società con esercizio che chiude il 31 dicembre:
| Periodo d'imposta | Dichiarazione e pagamento entro | Small Business Relief? |
|---|---|---|
| 1/1 – 31/12/2026 | 30 settembre 2027 | Sì, se ricavi ≤ 3 milioni AED (circa 725.000 €) e la scegli |
| 1/1 – 31/12/2027 | 30 settembre 2028 | Sì, alle stesse condizioni |
| 1/1 – 31/12/2028 | 30 settembre 2029 | Sì, alle stesse condizioni |
| 1/1 – 31/12/2029 | 30 settembre 2030 | Sì, l'ultimo |
| 1/1 – 31/12/2030 | 30 settembre 2031 | No (salvo nuova proroga) |
Esercizio non solare? Conta la data in cui il periodo finisce. Un periodo dal 1° luglio 2029 al 30 giugno 2030 chiude dopo il 31 dicembre 2029, quindi non è coperto.
La scadenza di 9 mesi dalla chiusura dell'esercizio viene dalla legge sulla corporate tax e dai comunicati FTA (FTA, verificato il 10/11/2026).
Chi può usarla
- Soggetti residenti negli Emirati: società emiratine e persone fisiche con un'attività negli Emirati.
- Ricavi fino a 3 milioni di AED (circa 725.000 €) nel periodo e in tutti i periodi precedenti. Se li superi una volta, non puoi più rientrare negli anni dopo.
- Non per le società di Free Zone qualificate (QFZP). Se la società di Free Zone applica lo 0% sui redditi qualificanti, non può scegliere anche la Small Business Relief.
- Non per i grandi gruppi multinazionali (ricavi consolidati di gruppo oltre 3,15 miliardi di AED).
Fonti: articolo 21 della legge sulla corporate tax, DM 73 del 2023 come modificata dalla DM 131 del 2026, e la pagina FTA sulla Small Business Relief (verificata il 10/11/2026).
Cosa perdi se la scegli
Con la Small Business Relief la società viene trattata come se non avesse reddito imponibile in quel periodo. In cambio, per quel periodo la legge esclude riporto delle perdite, redditi esenti, altre agevolazioni e deduzioni (articolo 21, comma 2, della legge sulla corporate tax). In pratica:
- le perdite di quel periodo non si riportano agli anni successivi;
- neanche gli interessi passivi netti non deducibili di quel periodo si riportano;
- secondo l'FTA non serve la documentazione sui prezzi di trasferimento, ma le operazioni con parti correlate devono comunque avvenire a valori di mercato;
- la dichiarazione è più semplice, ma la contabilità va tenuta comunque: l'FTA può chiedere i documenti per verificare che tu abbia i requisiti (articolo 21, comma 3).
Se quest'anno prevedi una perdita e utili negli anni dopo, sceglierla può non convenire. Prima guarda i numeri.
Società in Free Zone: Small Business Relief o Free Zone qualificata?
| Small Business Relief | Free Zone qualificata (QFZP) | |
|---|---|---|
| Per chi | Ricavi ≤ 3 milioni AED (circa 725.000 €) | Società di Free Zone che rispetta tutte le condizioni |
| Corporate tax | Nessuna imposta per il periodo | 0% sui redditi qualificanti, 9% sugli altri |
| Bilancio revisionato | Non richiesto per il regime (la Free Zone può comunque chiedere il bilancio per rinnovare la licenza) | Obbligatorio |
| Fino a quando | Periodi chiusi entro il 31/12/2029 | Nessuna scadenza |
Quale conviene dipende dall'attività, dai clienti (mainland, Italia, resto del mondo) e dai tuoi piani. Lo valutiamo caso per caso.
E in Italia?
La Small Business Relief riguarda solo la corporate tax degli Emirati. Se sei ancora residente fiscale in Italia, o se la società a Dubai è gestita di fatto dall'Italia, valgono le regole italiane: leggi esterovestizione e società a Dubai e parla con il tuo commercialista in Italia.
Domande frequenti
Devo comunque registrarmi alla corporate tax? Sì. Il regime si sceglie nella dichiarazione, quindi serve la registrazione e la dichiarazione ogni anno.
È automatica? No. Va scelta in ogni dichiarazione. Se non la scegli, valgono le regole normali: 0% sui primi 375.000 AED (circa 91.000 €) di reddito imponibile e 9% oltre.
Cambia qualcosa per IVA e fatturazione elettronica? No. La registrazione IVA (oltre 375.000 AED (circa 91.000 €) di vendite imponibili) e la fatturazione elettronica (obbligatoria dal 1° luglio 2027 per chi ha ricavi sotto i 50 milioni di AED (circa 12 milioni di €)) sono regole separate.
Se nel 2027 fatturo 3,2 milioni di AED (circa 773.000 €)? Perdi la Small Business Relief per il 2027 e per tutti i periodi successivi, anche se poi i ricavi scendono.
Vuoi capire se conviene alla tua società?
In una chiamata gratuita di 30 minuti su Zoom guardiamo ricavi, tipo di Free Zone e chiusura dell'esercizio, e ti diciamo se scegliere la Small Business Relief o un'altra strada. Per i clienti della contabilità c'è la nostra Zero Penalty Guarantee: se ricevi una sanzione FTA per una scadenza di cui eravamo responsabili, la paghiamo noi, purché tu ci mandi i documenti entro il 10 di ogni mese. Prepariamo la dichiarazione e te la mandiamo da approvare prima che vada all'FTA. La chiamata puoi farla in italiano.
Prenota la chiamata gratuita di 30 minuti · Scrivici su WhatsApp: +971 52 713 7661
Leggi anche: Corporate tax negli Emirati · Contabilità a Dubai · Free Zone a Dubai
Fonti
Tutte verificate il 10 novembre 2026.
- Ministry of Finance, Ministry of Finance announces extension of Small Business Relief for Corporate Tax purposes until 31 December 2029 (7 agosto 2026): DM n. 131; periodi che terminano entro il 31 dicembre 2029; soglia di 3 milioni di AED (circa 725.000 €)
- Ministry of Finance, Decisione ministeriale n. 131 del 2026 (PDF): sostituisce l'art. 2(2) della DM 73/2023
- Ministry of Finance, Decreto-Legge federale n. 47 del 2022 sulla corporate tax: art. 21 (Small Business Relief), artt. 48 e 53 (scadenza di 9 mesi)
- Federal Tax Authority, comunicato sulle scadenze FY2025: regola dei 9 mesi
- Ministry of Finance, Decreto-Legge federale n. 47 del 2022 e modifiche, testo consolidato (gennaio 2026): art. 21, commi 2 e 3; art. 54 (bilancio revisionato solo se lo richiede una decisione ministeriale)
- Federal Tax Authority, Small Business Relief: chi può scegliere il regime, esclusione delle QFZP e dei gruppi multinazionali oltre 3,15 miliardi di AED, niente documentazione sui prezzi di trasferimento
Aggiornare se: l'FTA pubblica una nuova guida sulla Small Business Relief, o cambiano il limite di 3 milioni di AED (circa 725.000 €) o le esclusioni.
Leggi anche: Aprire una società a Dubai